
MEGAPOLIS.ID, JAKARTA – Kementerian Keuangan Indonesia berencana menerbitkan surat utang Rp300 triliun untuk menutup defisit fiskal yang melebar, meski imbal hasil meningkat dan permintaan investor melemah.
Kementerian Keuangan masih perlu menerbitkan surat utang sekitar Rp300 triliun untuk pembiayaan defisit fiskal yang diproyeksikan melebar dalam tiga bulan terakhir tahun ini. Masalahnya, imbal hasil (yield) yang diminta investor terus meningkat.
Dalam lelang Surat Utang Negara (SUN) pada Selasa (27/10/2026), yield rata-rata tertimbang yang dimenangkan menembus 7,54% pada sejumlah seri.
Yield Surat Berharga Negara (SBN) tersebut menjadi yang tertinggi dalam empat tahun terakhir alias sejak Oktober 2022, berdasarkan data historis Trading Economics. Angka 7,54% juga sudah jauh melampaui asumsi makro APBN 2026 dan APBN 2027, yang mana yield SBN tenor 10 tahun ditargetkan sebesar 6,9%.
Tak hanya itu, lelang SBN kemarin juga menunjukkan pelemahan permintaan investor: penawaran yang masuk hanya Rp31,09 triliun, turun 52% dibandingkan lelang sebelumnya pada 13 Oktober 2026 yang mendapat penawaran sebesar Rp64,85 triliun.
Masalahnya hingga akhir September lalu, penerbitan SBN neto baru sebesar Rp497,5 triliun atau setara 62,2% dari target sepanjang tahun sebesar Rp799,5 triliun. Artinya, masih ada kebutuhan penerbitan SBN yang cukup besar yaitu sekitar Rp300 triliun.
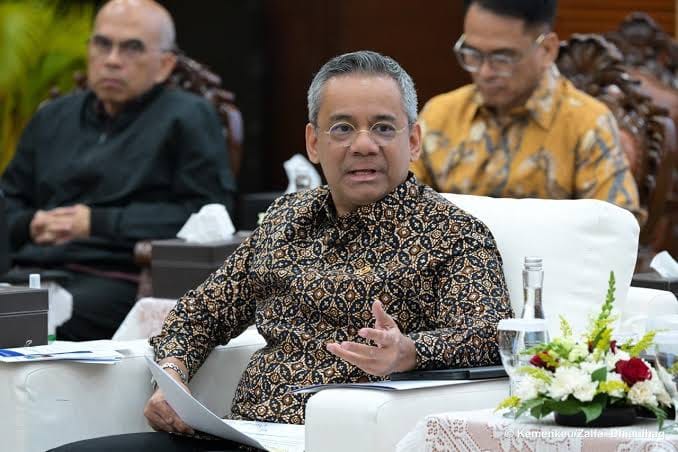
Menteri Keuangan Suahasil Nazara memastikan bahwa penerbitan surat utang baru di sisa tahun ini masih akan sesuai target yang telah ditetapkan.
“Target defisit kita di 2,85% dari PDB, itu sudah ada angka penerbitannya kan [target angka penerbitan SBN untuk biayai defisit], ya sudah kita bekerja dengan target segitu,” kata Suahasil kepada awak media, Senin (26/10/2026).
Sebagai pengingat, outlook defisit fiskal sebesar 2,85% terhadap produk domestik bruto (PDB) pada akhir tahun ini itu melebar dibandingkan asumsi awal yang ditetapkan dalam APBN 2026 di level 2,68% terhadap PDB.
Beban APBN
Kalangan ekonom menekankan bahwa terdapat sejumlah risiko ketika otoritas fiskal memaksakan penerbitan surat utang yang besar di tengah permintaan yang melemah: yield akan semakin melonjak naik.
Yield semakin tinggi berarti biaya penerbitan utang semakin besar. Masalahnya, jika tidak diimbangi dengan penerimaan negara yang memadai maka kesehatan fiskal bisa semakin memburuk, karena kewajiban pembayaran bunga utang akan semakin membebani porsi belanja APBN tahun-tahun ke depan.
Sebagai gambaran, beban bunga utang pemerintah mencapai Rp599,6 triliun pada 2026. Beban pembayaran bunga utang itu menyedot setidaknya 19% dari target penerimaan negara tahun ini.
Jika porsi penerimaan negara untuk membayar kewajiban bunga utang semakin besar pada tahun-tahun ke depan—akibat penerbitan SBN saat yield tinggi—maka alokasi belanja produktif hingga bantuan sosial semakin berkurang.
Ekonom Center of Reform on Economics (Core) Indonesia Yusuf Rendy Manilet pun menilai bahwa pelemahan permintaan dalam lelang SBN Selasa (27/10/2026) kemarin mencerminkan sikap kehati-hatian investor, terutama akibat pelemahan nilai tukar rupiah belakangan dan masih menunggu keputusan bank sentral AS The Fed terkait suku bunga pada pertemuan 27–28 Oktober ini.
Ketika permintaan masih lemah, pemerintah diminta tidak memaksakan penuhi kebutuhan pembiayaan defisit sekitar Rp300 triliun dengan lelang SBN reguler pada tiga bulan terakhir tahun ini.
Jika penerbitan tetap dipaksakan maka pasar berpotensi membacanya sebagai tanda kebutuhan dana yang mendesak.
“Akibatnya yield hampir pasti terdorong lebih tinggi. Pemerintah perlu memenuhi kebutuhan tersebut melalui kombinasi beberapa sumber, seperti kas pemerintah, pinjaman program multilateral, SBN ritel, dan private placement kepada investor institusi,” katanya kepada Bisnis, Selasa (27/10/2026).
Yusuf memandang, Kementerian Keuangan sejatinya sudah menyadari tekanan yield tinggi tersebut seperti yang tercermin dari keputusan otoritas fiskal yang hanya menyerap Rp20,65 triliun dari penawaran Rp31,09 triliun yang masuk dalam lelang SUN kemarin—meski target indikatifnya sebesar Rp30 triliun.
Bahkan, Kementerian Keuangan tidak memenangkan satu pun penawaran (Rp0) yang masuk sebesar Rp3,61 triliun untuk seri SPN03270127 karena yield yang diminta dinilai terlalu mahal.
“Keputusan ini cukup sehat karena menunjukkan pemerintah tidak terdesak menerima pembiayaan dengan harga berapa pun,” ujar Yusuf.
Lebih lanjut, Yusuf mengingatkan dampak negatif tidak hanya sampai pengelolaan fiskal namun bisa merambat ke sektor riil karena yield SBN merupakan acuan bagi bunga obligasi korporasi dan kredit.
Artinya, jika yield SBN melonjak tajam maka biaya penerbitan obligasi korporasi akan ikut terkerek naik dan ruang penurunan suku bunga kredit perbankan menjadi semakin lambat. Ruang pembiayaan sektor riil pun mengecil sehingga dunia usaha cenderung menahan ekspansi dunia usahanya.
Hemat Anggaran
Tak cukup memanfaatkan sumber pendanaan selain SBN, Kepala Ekonom PT Bank Central Asia Tbk. (BBCA) David Sumual bahkan mendorong agar otoritas fiskal mengubah orientasi belanjanya: saat ketidakpastian global meningkat yang sebabkan harga minyak meningkat dan suku bunga tinggi, pemerintah tak boleh ugal-ugalan belanja.
“Penghematan anggaran perlu dilakukan, terutama pada program yang kurang strategis dan pada pagu anggaran yang kurang esensial,” ujar David kepada Bisnis, Selasa (28/10/2026).
Jika penghematan anggaran dilakukan maka defisit APBN bisa terjaga. Otomatis, penerbitan SBN untuk pembiayaan defisit fiskal juga bisa ditekan.
Bagaimanapun, David mengingatkan bahwa daya tarik SBN tidak hanya terkait yield yang tinggi namun justru lebih kepada fundamental ekonomi dan manajemen fiskal yang pruden.
“Memaksakan akselerasi pertumbuhan ekonomi (dengan jor-joran belanja) di era suku bunga global tinggi berbanding lurus dengan kenaikan beban bunga, sehingga dapat menyandera posisi fiskal jangka panjang Indonesia,” jelasnya.
Senada, Kepala Ekonom PT Bank Danamon Tbk. (BDMN) Irman Faiz mendorong agar pemerintah mempertahankan disiplin fiskal hingga transparansi kewajiban—termasuk risiko kuasi-fiskal.
Tak hanya otoritas fiskal, Irman menekankan perbaikan tata kelola pasar dan upaya menjaga stabilitas rupiah oleh lembaga terkait juga penting untuk menurunkan kompensasi risiko yang diminta investor.
“Yang paling perlu dicegah adalah tekanan pasar sementara berubah menjadi beban fiskal yang lebih panjang,” tutup Irman kepada Bisnis.(sumber: BISNIS.COM)
Diterbitkan tanggal 29 Oktober 2026 by admin
Discussion about this post